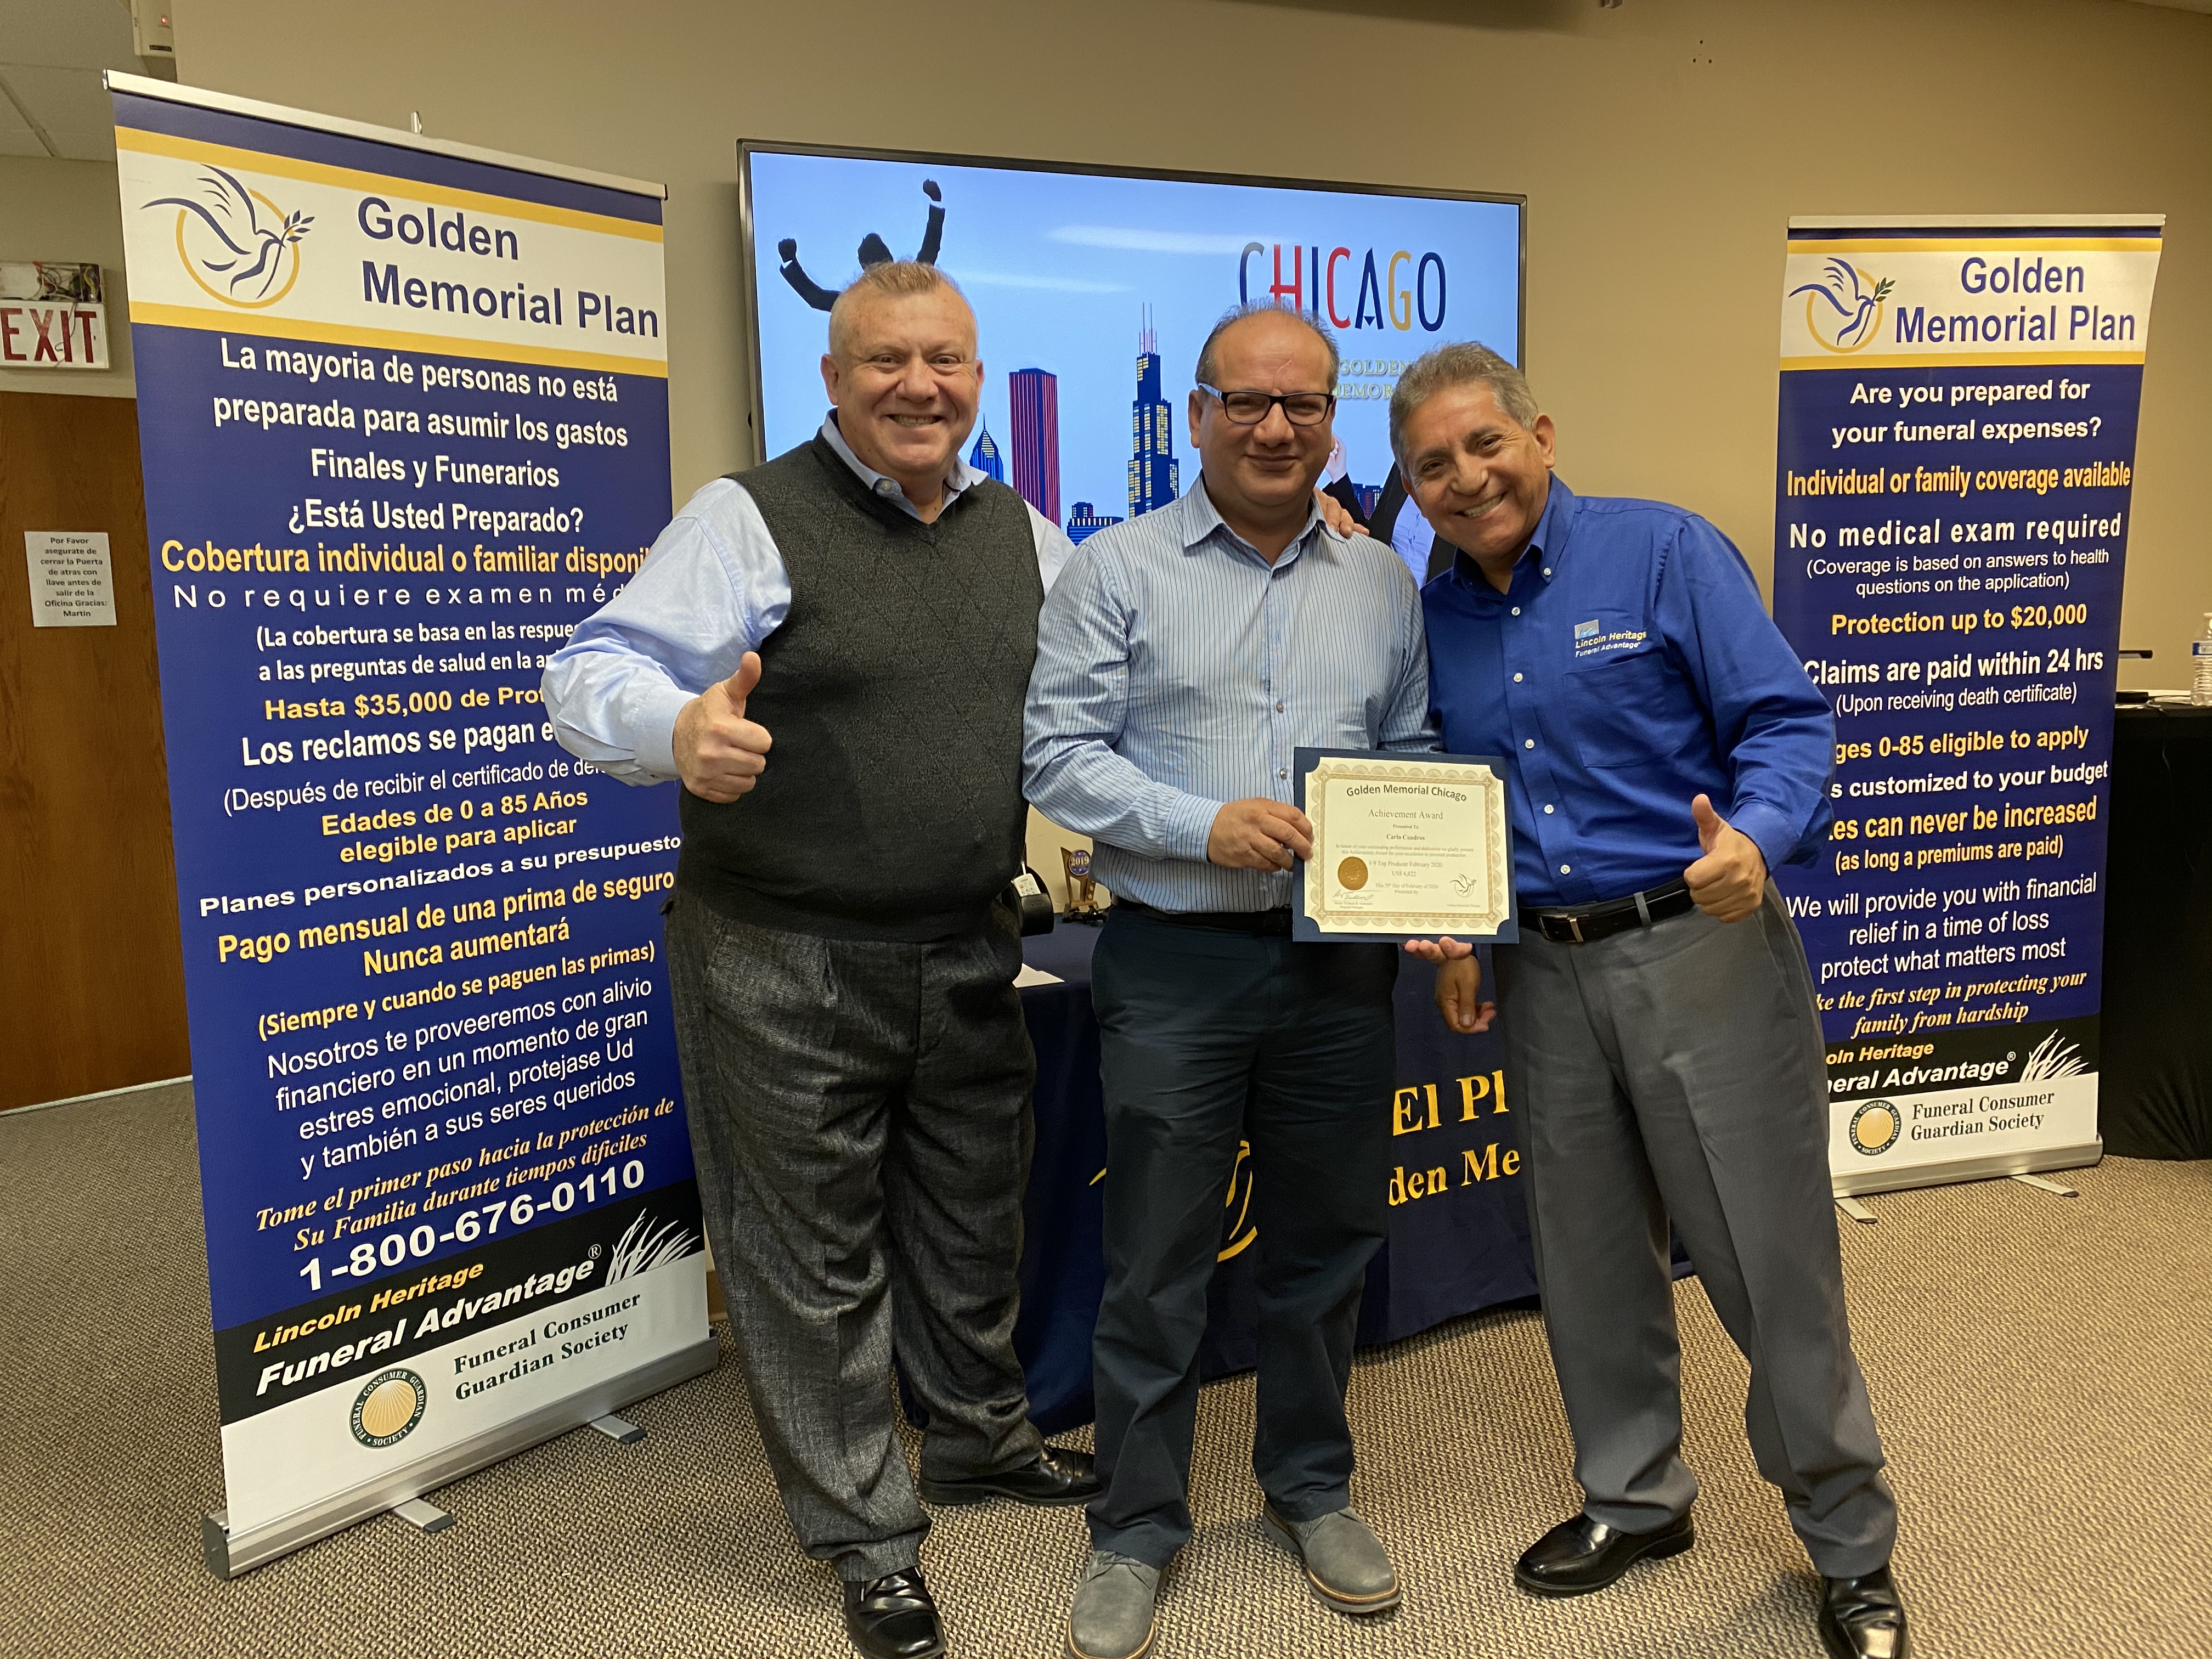
El plan Funeral Advantage de Lincoln Heritage es un seguro de gastos finales que combina una póliza de vida con servicios funerarios coordinados a través de la Funeral Consumer Alliance ( funeralwise-level planning support). Si habla español y vive en Illinois, puedo explicarle en su idioma cómo funciona la solicitud, qué revisa la aseguradora y qué preguntas hacer antes de firmar. Llámeme al (224) 578-2989 y conversamos sin compromiso — la llamada es para resolver sus dudas, no para presionarlo.

Lincoln Heritage Funeral Advantage es un seguro de vida de gastos finales (final expense) diseñado para cubrir costos de funeral y enterramiento, que incluye además apoyo para planear el servicio con una red de funerarias.
Es un seguro de vida de cobertura pequeña, pensado para que el beneficio vaya al funeral y a los gastos del enterramiento. La póliza se paga con primas mensuales y, en la mayoría de los casos, no exige examen médico: la compañía evalúa las respuestas del cuestionario de salud y decide si aprueba la solicitud y a qué tarifa.
Lo que distingue a este producto no es solo la póliza. El plan incluye acceso a un servicio de planificación funeraria: la familia puede coordinar detalles del servicio —velorio, traslado, sepelio— con una red de funerarias participantes, y el beneficio se administra para que esos proveedores reciban su parte. Para muchas familias eso quita presión a los hijos en los días más difíciles.
En mi experiencia atendiendo familias en Illinois, la pregunta que más repiten es sencilla: ¿el dinero llega a tiempo? La respuesta depende de la aseguradora y de la documentación. La compañía procesa y paga la reclamación; ningún agente puede prometer fechas. Lo que un agente sí puede hacer es ayudarle a dejar la póliza bien llenada desde el día uno, con beneficiarios correctos y sin preguntas ambiguas, para que el proceso posterior sea limpio.
No le voy a inventar números. Los precios de funeral cambian mucho entre Chicago, Aurora, Peoria o una ciudad pequeña del sur del estado, y dentro de la misma ciudad entre una funeraria y otra. Lo que sí le puedo decir, por los años acompañando a familias de Illinois, es el patrón que se repite: cuando no hay ningún seguro de gastos finales, la cuenta del funeral suele salir de cuentas de ahorro familiares, de tarjetas de crédito o de colectas apuradas entre parientes.
El punto del seguro de gastos finales no es «ahorrar dinero» en abstracto. Es designar un monto destinado a ese propósito, para que nadie de la familia tenga que improvisar. Cuando la familia define antes del fallecimiento cuánto quiere destin al servicio y quién decide, las conversaciones en la funeraria cambian por completo.
El gráfico anterior refleja lo que vemos en nuestros propios registros de asesoría con familias de Illinois: los montos de cobertura que las familias eligen con mayor frecuencia para gastos finales. No son estadísticas nacionales ni promesas de tarifa — es la realidad de las decisiones que nuestros vecinos toman cuando se sientan a planear. La aseguradora es quien fija el precio final de cada póliza; estas cifras describen la demanda, no un catálogo.
Tiene puntos a favor que conviene nombrar. La compañía lleva décadas enfocada en el mercado de gastos finales y su servicio de coordinación funeraria está pensado para familias que, como muchas familias latinas, prefieren un velorio tradicional con la comunidad presente. Su red de funerarias y su enfoque en servicio son parte del producto, no un añadido.
¿Es la única opción? No. Existen varias aseguradoras con productos de gastos finales, y cada una tiene sus propias tablas de tarifas, sus periodos de espera y sus reglas de edad. Como agente independiente con licencia, mi trabajo no es venderle una sola compañía: es ponerle sobre la mesa dos o tres opciones y explicarle las diferencias en lenguaje claro. La decisión final es siempre suya y la aseguradora es quien aprueba o rechaza cada solicitud.
| Opción | Qué es | Quién aprueba | Para quién puede convenir |
|---|---|---|---|
| Seguro de gastos finales (funeral insurance) | Póliza de vida de cobertura pequeña destinada al funeral | La aseguradora, con base en un cuestionario de salud | Quien quiere un destino claro para el dinero del funeral |
| Lincoln Heritage Funeral Advantage | Póliza de gastos finales más coordinación con funerarias de su red | Lincoln Heritage | Quien valora el servicio de planificación funeraria incluido |
| Ahorro propio designado | Cuenta de ahorro destinada al funeral | Nadie — pero no crece protegida y depende de la disciplina familiar | Quien ya tiene ahorros liquidos y un plan documentado |
La línea que resume la tabla: el seguro convierte una intención vaga en una póliza con beneficiario, mientras que el ahorro propio depende de que el dinero siga ahí cuando se necesite.
Cinco preguntas, siempre. Primera: ¿hay periodo de espera y cómo funciona? Muchas pólizas de este tipo aplican un periodo (frecuentemente dos o tres años) durante el cual, si el fallecimiento ocurre, la aseguradora devuelve las primas pagadas o paga un beneficio parcial según sus reglas — el contrato lo dice todo, léalo.
Segunda: ¿el beneficio es fijo o puede cambiar? Tercera: ¿cómo se paga a la funeraria — directamente o a la familia? Cuarta: ¿qué pasa si cambio de residencia a otro estado? Quinta: ¿quién es mi beneficiario y está correcto en el contrato? Un error de nombre en el beneficiario es una de las causas más comunes de demoras.
Si alguien le presiona para firmar el mismo día, eso es una señal de alerta, no de urgencia. Una decisión que afecta a toda la familia merece una noche de reflexión.
Soy Martin Eichhorn, agente con licencia, y llevo años sirviendo a familias de Illinois en el tema de gastos finales — no solo vendiendo pólizas, sino explicando cómo funciona el proceso completo: qué revisa la aseguradora, qué pide la funeraria y qué documentos conviene tener ordenados. Atendemos en español a familias del área metropolitana de Chicago y los suburbios circundantes.
En el área de Chicago servimos a familias de Schaumburg, Naperville, Elgin, Aurora, Joliet, Waukegan, Cicero, Des Plaines, Palatine y Crystal Lake, entre otras comunidades.
Una lección de nuestra experiencia con clientes: las familias que se sientan a planear cuando todo está tranquilo toman decisiones más ajustadas a su presupuesto que las que deciden bajo presión después de un fallecimiento. No es ciencia. Es simplemente que la prisa cobra caro.
Si le interesa proteger el patrimonio familiar más allá del funeral, también asesoramos sobre planes Medicare Supplement en Illinois para quienes están cerca de los 65 años.
Si prefiere comparar opciones antes de hablar con nadie, nuestra guía sobre seguro de gastos finales en Illinois explica los conceptos paso a paso, y nuestro artículo sobre seguro de gastos finales frente al funeral pagado por adelantado le muestra por qué muchos contratistas de funeraria y planes prepagados funcionan de manera distinta a una póliza de vida.
Y si quiere entender mejor los entresijos de las funerarias mismas, vea nuestra explicación de cómo planificar un funeral sin sobrepagos, donde detallamos qué líneas del contrato funerario merecen lectura doble.
Antes de tomar cualquier decisión, una recomendación práctica que damos a todos nuestros clientes de Illinois: si tiene derechos de Seguro Social que podrían tocar a su familia, vale la pena revisar la información oficial en SSA.gov y los recursos funerarios del estado; entender qué cubre cada sistema por separado evita confusiones cuando más duele.
A mitad del camino, déjeme decirlo claro: si tras leer esto le queda una sola duda sobre cómo funcionaría Funeral Advantage en su situación concreta, una llamada de quince minutos al (224) 578-2989 en español la resuelve mejor que cualquier artículo.
En general, este tipo de póliza de gastos finales se solicita con un cuestionario de salud y sin examen médico, pero cada aseguradora define sus propias reglas de suscripción. Lincoln Heritage revisa sus respuestas y decide si aprueba la solicitud y a qué tarifa. Responda el cuestionario con exactitud: una respuesta incompleta puede causar problemas en la reclamación posterior.
Sí, con su consentimiento y su participación en el cuestionario de salud. Es común que hijos adultos aseguren a padres mayores, y el proceso exige la firma y las respuestas de la persona asegurada. La aseguradora valida la información; ningún agente puede garantizar la aprobación. Para familias de Illinois que coordinan esto a distancia, explicamos el proceso por teléfono.
Las pólizas de vida tienen periodos de gracia definidos por el contrato y por la regulación de Illinois; si la póliza se cancela por falta de pago, puede perder la cobertura. Antes de eso, llame a la aseguradora o a su agente: muchas compañías ofrecen opciones como reducir el beneficio para bajar la prima. Lo peor es dejar de pagar en silencio sin preguntar qué alternativas existen.
El beneficio de la póliza pertenece a los beneficiarios, pero la ventaja del plan Funeral Advantage —la coordinación del servicio— funciona mejor con las funerarias de su red participante. Si su familia ya tiene una funeraria de confianza, pregunte antes de contratar si esa funeraria participa o cómo se maneja el pago fuera de la red. Esa respuesta cambia la conveniencia del plan para su caso.
Sí. Eichhorn Group sirve a familias del área de Chicago y suburbios como Schaumburg, Aurora, Elgin, Joliet y Naperville, y atendemos consultas en español por teléfono al (224) 578-2989 o mediante el formulario de esta página. Le explicamos las opciones con documentos y ejemplos en su idioma, y usted decide el ritmo de la conversación.
Golden Memorial and Martin Eichhorn are independent licensed insurance agents. Not affiliated with or endorsed by the government or Medicare. Plan availability varies by area and year. Assistance is provided by a licensed agent.
¿Listo para conversar? Llame al (224) 578-2989 o complete el formulario y le devolvemos la llamada en español. La aseguradora fija tarifas y aprueba solicitudes; nosotros le acompañamos con información honesta para que su decisión sea informada.